
차량 침수 보험 보상 기준, 긴급대피알림 문자, 자기차량손해 담보, 차량 단독사고 특약, 보상 제외 사례와 침수 후 대처법을 정리했습니다.
장마철 차량 침수는 몇 분 차이로 피해 규모가 크게 달라집니다. 침수 위험 알림을 받았을 때는 링크 확인보다 차량 위치와 사람의 안전을 먼저 봐야 하고, 이미 물이 들어왔다면 시동을 걸지 않는 것이 핵심입니다.
보험 보상은 단순히 자동차보험에 가입했다는 사실만으로 결정되지 않습니다. 자기차량손해 담보, 차량 단독사고 손해보상 특약, 운전자의 과실, 통제구역 진입 여부, 차량가액 한도까지 함께 봐야 합니다.
- 긴급대피알림은 침수 위험 또는 고속도로 2차 사고 위험 차량에 문자·전화로 대피를 안내하는 서비스입니다.
- 침수 흔적이 있으면 시동을 걸지 말고 사진을 남긴 뒤 보험사와 견인 서비스를 먼저 이용합니다.
- 자기차량손해 담보가 있어도 차량 단독사고 특약, 창문·선루프 개방, 통제구역 진입 여부에 따라 보상이 제한될 수 있습니다.
- 차량 안 물품 손해는 자동차보험 차량손해 담보만으로 보장되지 않을 수 있습니다.
이 글에서 바로 찾기 9개 항목
차량 침수 보험, 먼저 봐야 할 핵심 기준
차량 침수 피해는 자동차보험의 자기차량손해 담보 가입 여부부터 확인합니다. 해당 담보가 있으면 태풍, 홍수, 범람, 주차 중 침수, 침수 지역 통과 중 차량 파손 등이 보상 검토 대상이 될 수 있습니다.
다만 자기차량손해 담보만으로 모든 침수 사고가 보장되는 것은 아닙니다. 보험상품에 따라 차량 단독사고 손해보상 특약이 빠져 있으면 침수 보상이 제한될 수 있으므로, 보험증권의 담보명과 특약명을 직접 확인해야 합니다.
보험금은 보통 차량가액을 한도로 판단됩니다. 수리비가 차량가액을 넘는 전손 상황, 침수 후 추가 손상, 차량 안 개인 물품 피해는 각각 별도 기준으로 봐야 합니다.
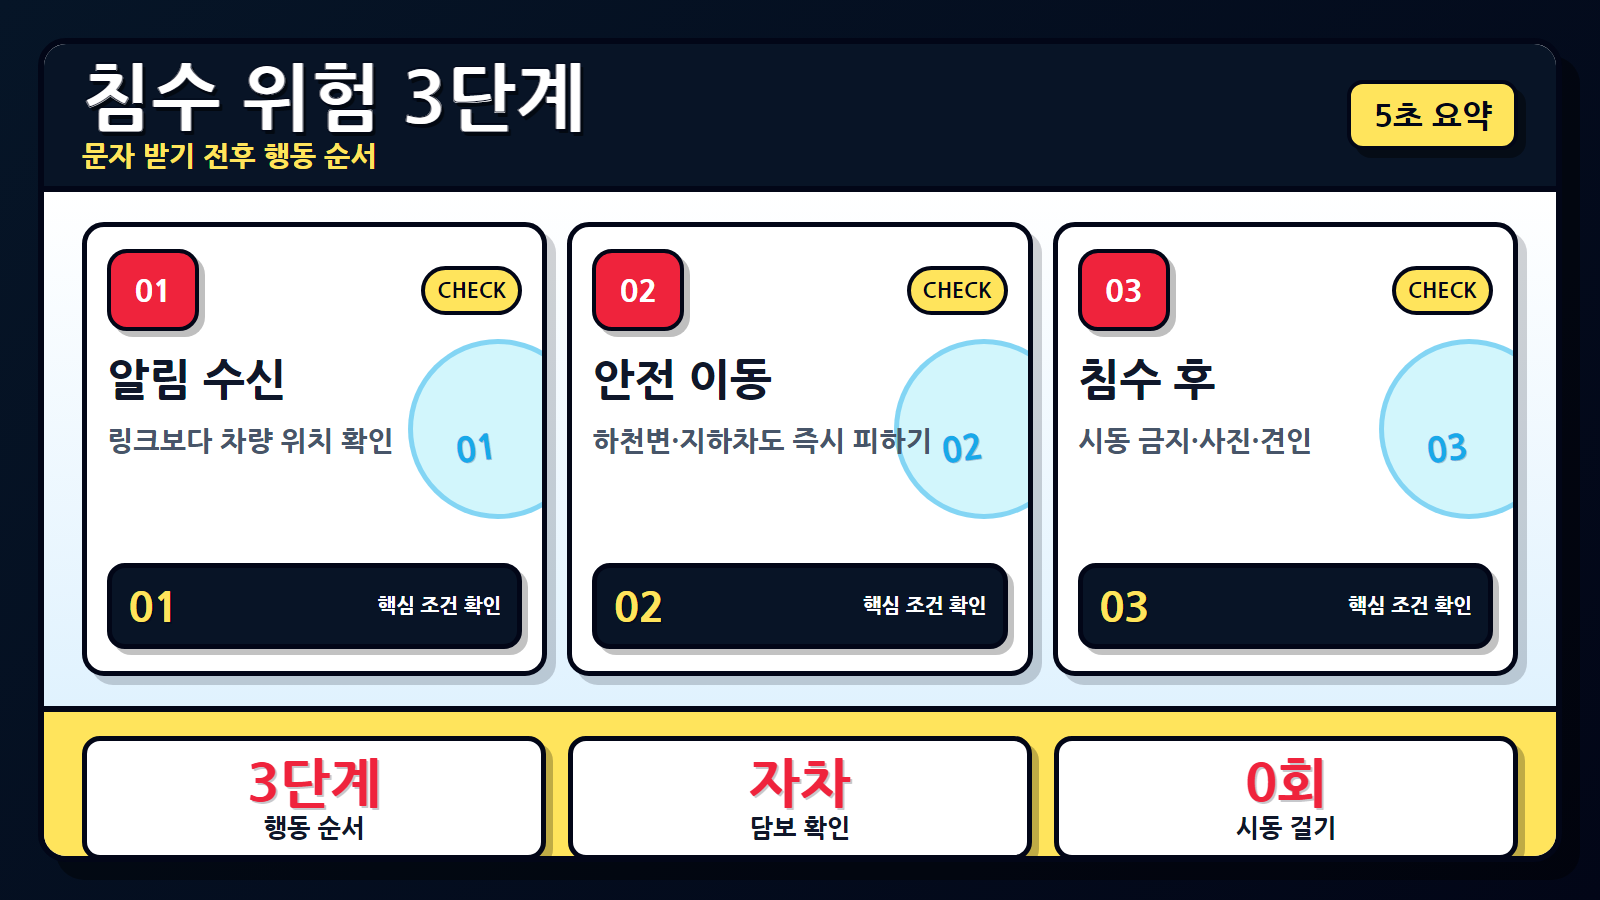
긴급대피알림 문자를 받았을 때 행동 순서
긴급대피알림은 집중호우, 태풍, 하천 범람, 둔치주차장 침수 위험처럼 차량이 위험 위치에 있을 때 차주에게 문자 또는 유선으로 안내하는 체계입니다. 금융위원회 안내에 따르면 침수 위험 차량뿐 아니라 고속도로 사고·고장으로 인한 2차 사고 위험 차량에도 활용됩니다.
문자를 받으면 먼저 차량이 하천변, 둔치주차장, 지하차도, 지하주차장, 저지대에 있는지 확인합니다. 이동이 가능한 단계라면 비가 더 오기 전에 높은 지대나 안전한 주차장으로 옮기는 것이 우선입니다.
정상적인 대피 안내는 결제, 앱 설치, 개인정보 입력을 요구하지 않습니다. 링크가 포함된 문자라면 바로 누르지 말고 보험사 고객센터, 지자체, 경찰, 도로공사 등 공식 연락처로 확인하는 편이 안전합니다.
이미 침수됐다면 시동을 걸지 말아야 하는 이유
차량 바닥, 엔진룸, 배기구 주변까지 물이 들어온 흔적이 있으면 시동을 걸지 말아야 합니다. 시동을 거는 순간 엔진과 전장부품 손상이 커질 수 있고, 이후 보상 판단에서도 추가 손상 원인을 두고 분쟁이 생길 수 있습니다.
현장에서는 차량 외부, 실내 바닥, 계기판, 엔진룸 주변, 물 높이 흔적, 견인 전 상태를 사진으로 남겨둡니다. 이후 보험사 사고 접수, 견인, 정비소 진단, 손해사정 순서로 진행하는 것이 일반적입니다.
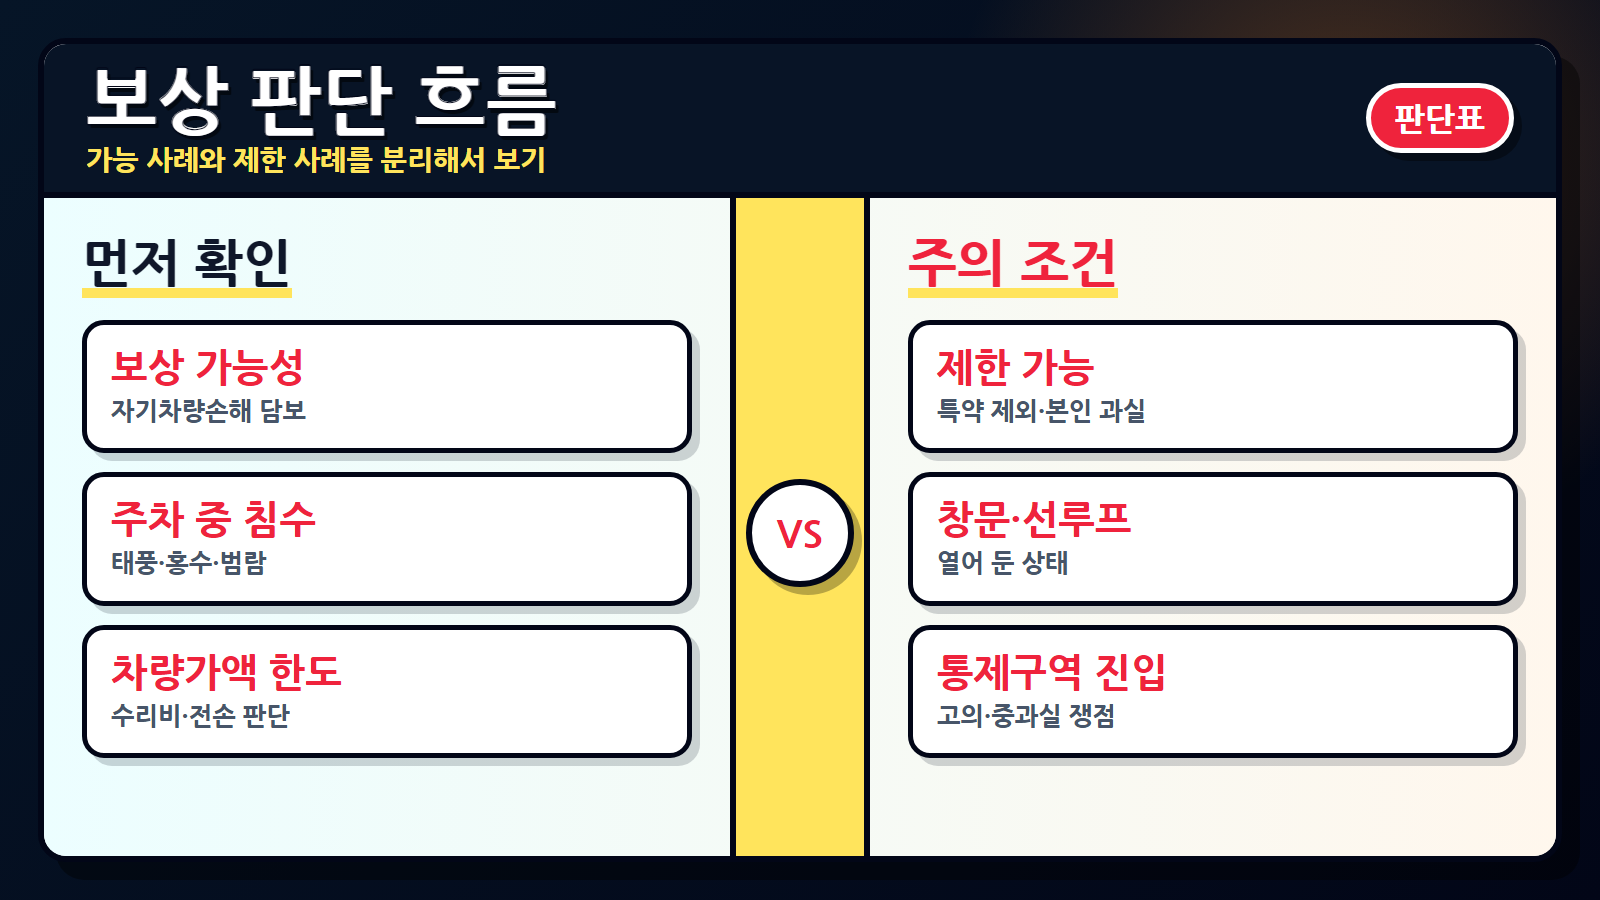
보상이 어려워질 수 있는 사례
창문이나 선루프를 열어 둔 상태에서 빗물이 들어온 경우는 본인 과실로 판단될 수 있습니다. 침수 위험지역이나 출입통제구역을 고의로 통행한 경우도 보상이 제한될 가능성이 있습니다.
차량 내부에 둔 노트북, 가방, 현금, 카메라 같은 개인 물품 피해는 자동차보험의 차량손해 담보만으로 보장되지 않을 수 있습니다. 물품 피해까지 보려면 별도 담보나 다른 보험을 확인해야 합니다.
보험사별 약관과 특약 구성이 다르므로, 같은 침수라도 결과가 달라질 수 있습니다. 사고 직후에는 임의 수리보다 보험사 접수와 정비소 진단 기록을 먼저 남기는 편이 분쟁을 줄입니다.
중고차에서 침수 이력을 확인하는 방법
장마 이후에는 침수 이력이 있는 차량이 중고차 시장에 나올 수 있습니다. 실내 곰팡이 냄새, 안전벨트 끝부분 흙자국, 시트 레일 부식, 트렁크 하단 습기, 전장장치 오류를 확인해야 합니다.
보험개발원 카히스토리, 성능점검기록부, 정비 이력, 침수 이력 고지 여부를 함께 봅니다. 가격이 비슷한 연식·주행거리 차량보다 과도하게 낮다면 침수나 큰 사고 이력을 의심할 필요가 있습니다.
한눈에 보는 기준표
| 구분 | 판단 기준 | 확인 포인트 |
|---|---|---|
| 주차 중 침수 | 보상 가능성 있음 | 자기차량손해 담보 |
| 홍수 지역 통과 중 파손 | 보상 가능성 있음 | 차량 단독사고 특약 |
| 선루프·창문 개방 | 제한 가능 | 본인 과실 여부 |
| 통제구역 고의 진입 | 제한 가능 | 진입 경위 |
| 차량 안 물품 손해 | 별도 확인 | 개인 물품 담보 |
실행 체크리스트
- 침수 위험 문자 수신 시 링크보다 차량 위치를 먼저 확인합니다.
- 하천변·둔치·지하차도·지하주차장 차량은 물이 차기 전에 옮깁니다.
- 침수 흔적이 있으면 시동을 걸지 않습니다.
- 차량 외부, 실내, 물 높이, 견인 전 상태를 사진으로 남깁니다.
- 자기차량손해 담보와 차량 단독사고 특약을 확인합니다.
- 보험사 사고 접수 후 정비소 진단 기록을 보관합니다.
정리
장마철 차량 침수 대응은 대피 타이밍, 시동 금지, 보험 담보 확인으로 정리할 수 있습니다. 알림을 받았다면 차량을 안전한 곳으로 옮기는 것이 먼저이고, 이미 침수됐다면 사진 기록과 보험 접수를 통해 손상 원인을 명확히 남기는 것이 좋습니다.
참고 출처
- 금융위원회 긴급대피안내 서비스 보도참고 확인일: 2026-06-28
- 금융위원회 집중호우 차량 침수 피해 지원 안내 확인일: 2026-06-28
- 보험개발원 카히스토리 확인일: 2026-06-28