
보험 판매수수료 제도개선 관련 내용을 2026년 7월 1일 기준으로 정리했습니다.
보험 판매수수료 제도개선은 소비자가 보험을 가입할 때 ‘왜 이 상품을 권유받는지’를 더 따져보게 만드는 계기입니다. 보험은 장기간 보험료를 내는 금융상품이므로 초기 권유 구조가 매우 중요합니다.
소비자 입장에서는 제도 이름보다 실전 체크가 중요합니다. 보험료가 적절한지, 보장이 중복되지 않는지, 해지환급금 구조가 불리하지 않은지, 설계사가 설명한 내용이 약관과 맞는지 확인해야 합니다.
이 글에서 바로 찾기 9개 항목
보험 판매수수료 제도개선 핵심 요약
- 보장: 내게 필요한가
- 수수료: 권유 구조 확인
- 환급: 해지환급금
- 비교: 동일 보장 비교
판매수수료가 중요한 이유
보험 판매수수료는 상품을 판매한 채널에 지급되는 보상 구조입니다. 수수료가 높다고 무조건 나쁜 상품이라는 뜻은 아니지만, 특정 상품을 강하게 권유하는 이유가 될 수 있습니다.
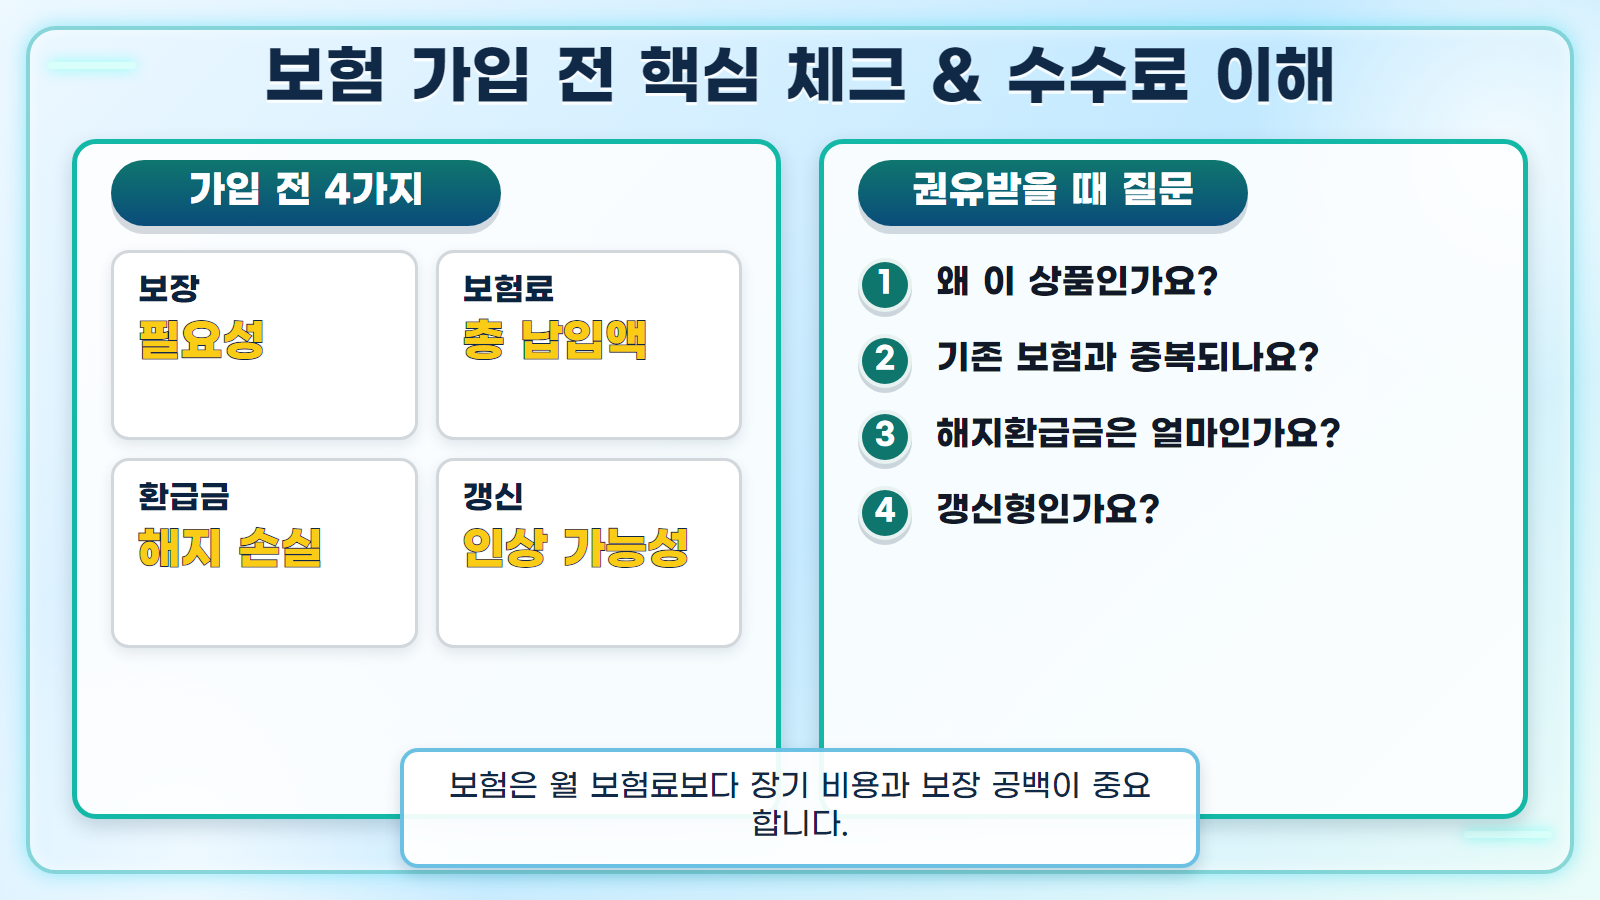
가입자는 권유 이유를 질문할 권리가 있습니다. 같은 보장을 더 낮은 보험료로 구성할 수 있는지, 갱신형과 비갱신형 차이가 무엇인지, 납입기간과 보장기간이 어떻게 다른지 확인해야 합니다.
가입 전 반드시 비교할 항목
첫째, 기존 보험과 보장 중복 여부를 확인합니다. 둘째, 월 보험료뿐 아니라 총 납입보험료를 봅니다. 셋째, 해지환급금 예시표를 확인합니다. 넷째, 갱신 시 보험료 인상 가능성을 봅니다.
다섯째, 특약이 실제 필요한지 따져야 합니다. 보험료가 부담되는 상품은 몇 년 뒤 해지 가능성이 커지고, 조기 해지 손실이 생길 수 있습니다.
리모델링 권유를 받을 때
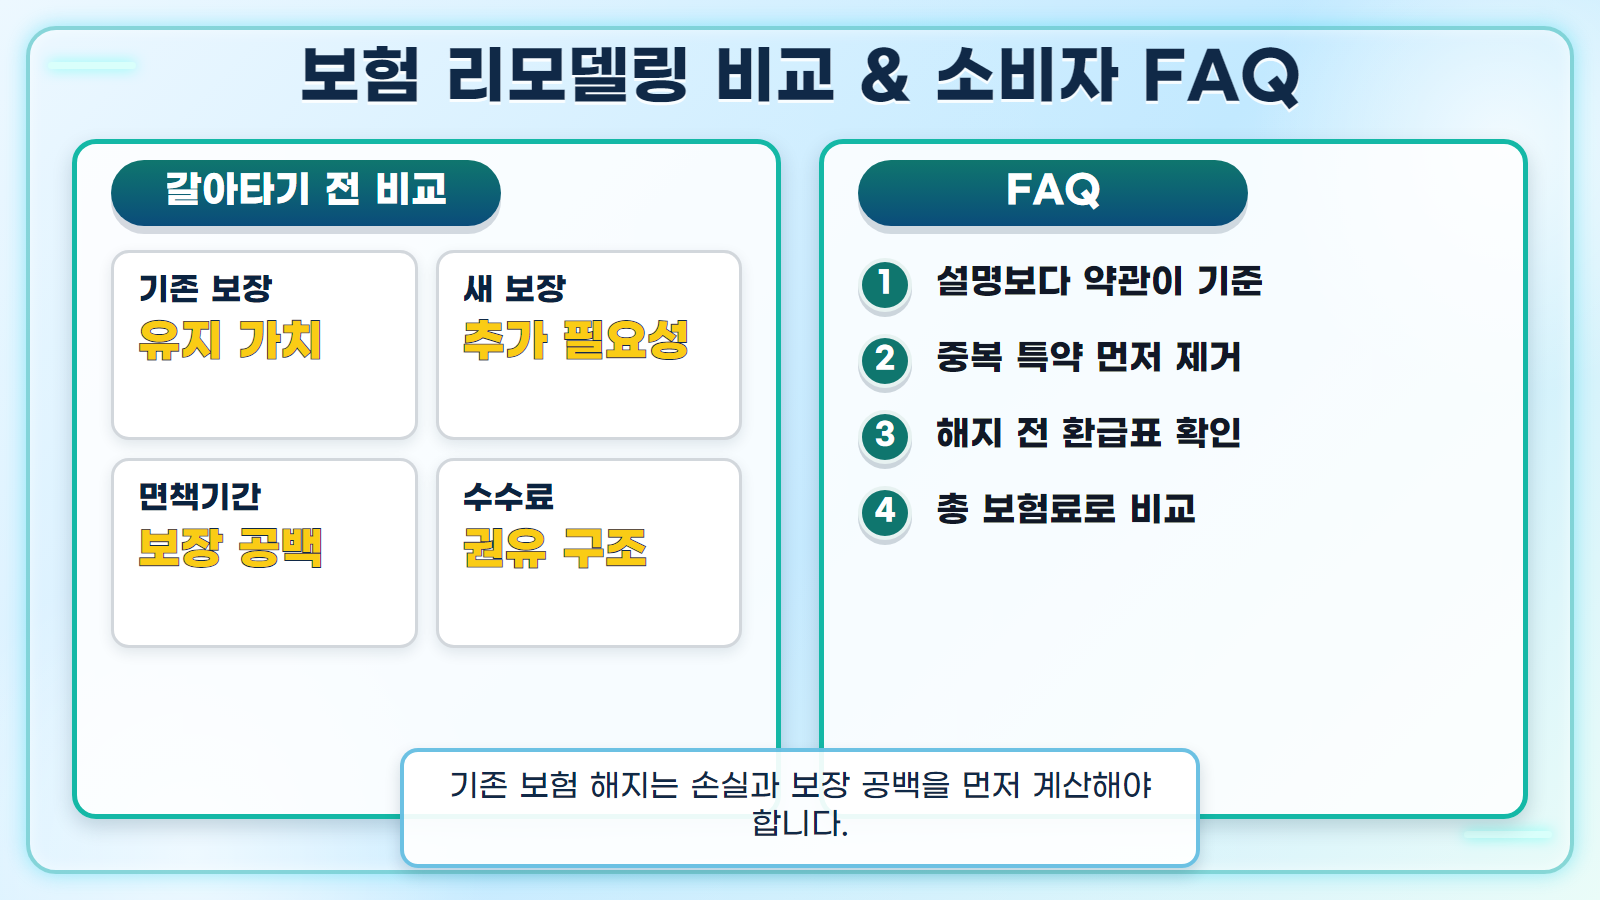
기존 보험을 해지하고 새 보험에 가입하라는 제안을 받을 때는 가장 조심해야 합니다. 기존 상품의 예정이율, 보장 개시일, 면책기간, 감액기간이 새 상품보다 유리할 수 있기 때문입니다.
새 보험의 장점만 듣지 말고 기존 보험을 유지했을 때와 갈아탔을 때의 총 보험료, 보장 공백, 환급 손실을 표로 비교해야 합니다.
한눈에 비교하기
| 구분 | 핵심 | 확인할 점 |
|---|---|---|
| 수수료 | 권유 구조 이해 | 왜 이 상품인지 질문 |
| 해지환급금 | 중도해지 손실 확인 | 예시표 확인 |
| 보장 중복 | 불필요한 보험료 방지 | 기존 보험과 비교 |
실전 체크리스트
- 기존 보험 증권을 먼저 확인합니다.
- 월 보험료가 아니라 총 납입보험료를 봅니다.
- 해지환급금 예시표와 면책기간을 확인합니다.
- 리모델링 권유는 보장 공백과 손실을 표로 비교합니다.
자주 묻는 질문
수수료가 높은 보험은 나쁜 보험인가요?
수수료만으로 판단할 수는 없지만 권유 구조를 이해하는 데 중요한 정보입니다.
보험 리모델링은 언제 필요할까요?
중복 보장이 많거나 소득 대비 보험료 부담이 클 때 검토할 수 있습니다.
설계사 설명과 약관이 다르면 무엇을 봐야 하나요?
최종 기준은 약관과 상품설명서입니다.
참고한 공식·신뢰 자료
정리
보험 판매수수료 제도개선은 소비자가 보험 권유를 더 비판적으로 볼 필요가 있음을 보여줍니다. 가입 전에는 보장 필요성, 총 보험료, 해지환급금, 기존 보험과의 중복을 반드시 확인해야 합니다.